La empresa que hace Claude salió a la bolsa con el IPO más grande de la historia: ¿está cara?
Anthropic, la empresa que hace Claude, debutó hoy en Nueva York. Qué es, cómo pasó de no vender nada a facturar US$17.000 millones por trimestre, cuánto vale contra los gigantes, por qué los grandes IPO suelen caer el primer año y qué hacemos en Welfi.

La empresa que hace Claude salió a la bolsa con el IPO más grande de la historia: ¿está cara?
Anthropic, la empresa que hace Claude, debutó hoy en Nueva York. Qué es, cómo pasó de no vender nada a facturar US$17.000 millones por trimestre, cuánto vale contra los gigantes, por qué los grandes IPO suelen caer el primer año y qué hacemos en Welfi.
De cero a US$17.000 millones por trimestre
Anthropic es la empresa que hace Claude, uno de los modelos de inteligencia artificial más usados del mundo, competidor directo de ChatGPT. La fundaron en 2021 siete investigadores y empezó a vender Claude a comienzos de 2023.
Desde ahí, su crecimiento no tiene muchos antecedentes en la historia de la tecnología.
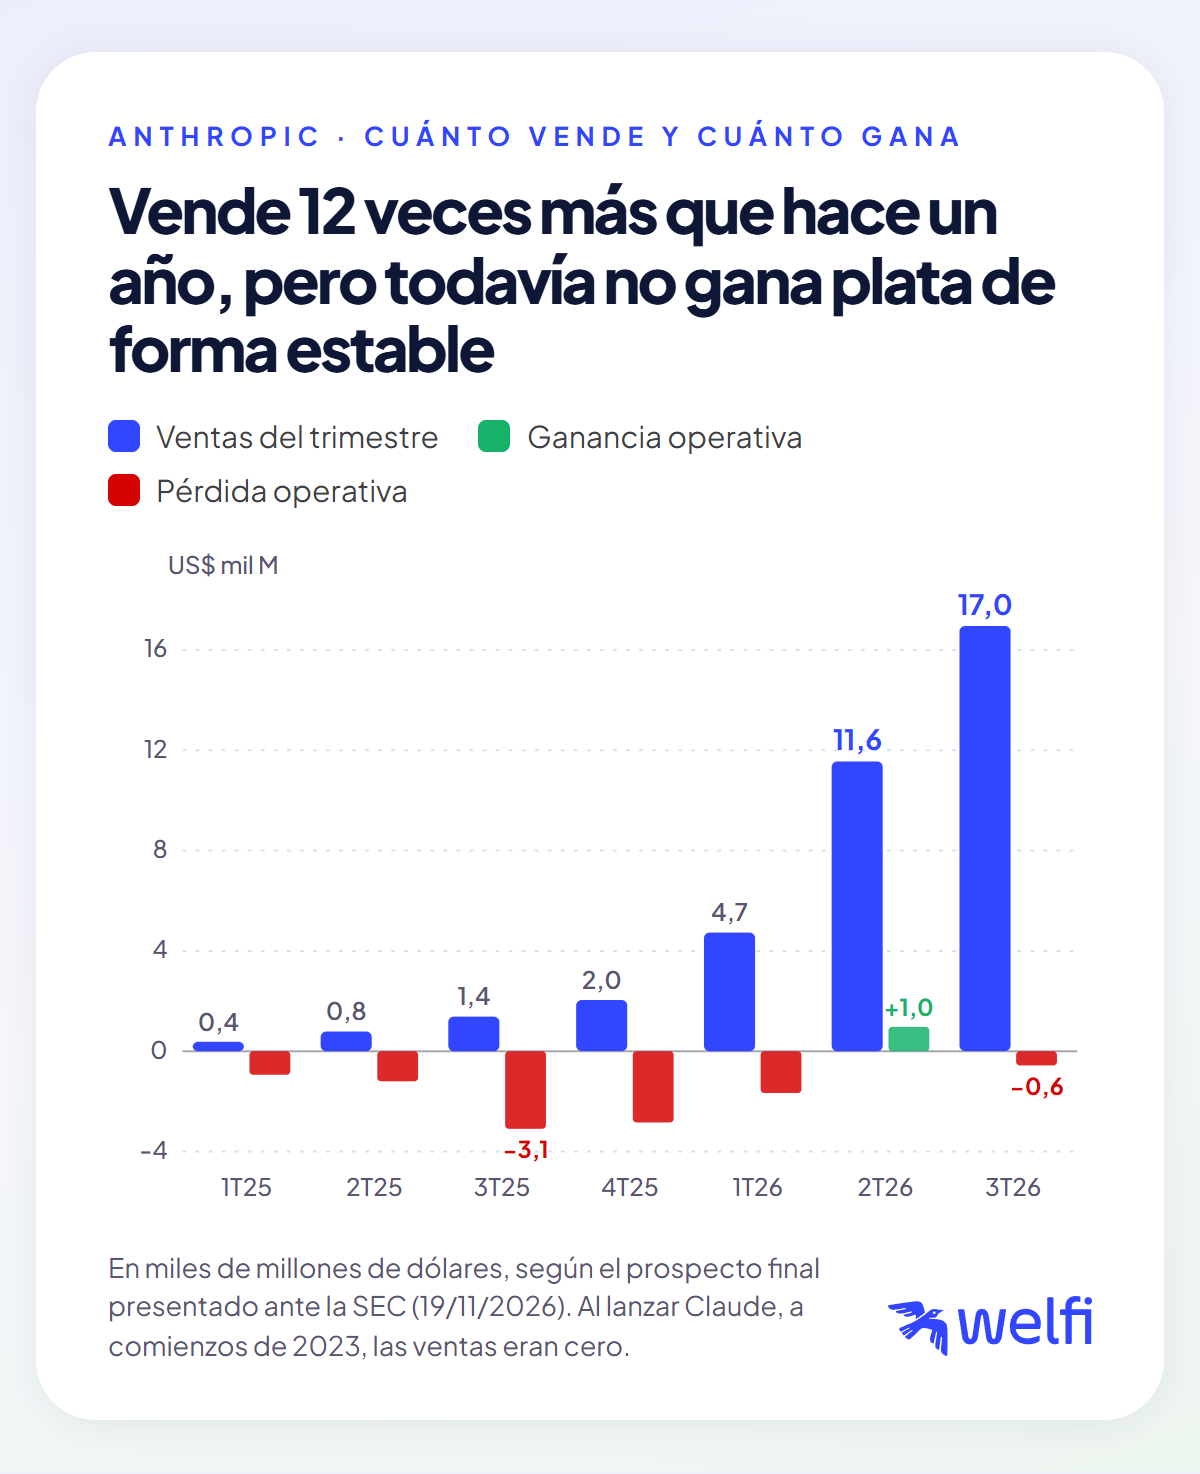
En todo 2025 vendió US$4.585 millones. Sólo en el tercer trimestre de 2026 vendió US$16.956 millones, 12 veces más que en el mismo trimestre del año anterior.
En octubre, su ritmo anual de facturación (lo que vendería en un año si todos los meses fueran como el último) llegó a US$81.000 millones, US$10.000 millones más que un mes antes.
La compañía se describe como "la adopción empresarial más rápida de cualquier tecnología en la historia": es una afirmación suya, pero los números la acompañan.
Detrás del salto hay un producto en particular: Claude Code, una herramienta que programa sola. Salió en febrero de 2025 y cambió la forma en que trabajan los programadores: en vez de escribir línea por línea, le piden a la IA que haga el trabajo y lo revisan.
El prospecto da un dato que lo resume: más del 90 % del código que entró a la propia Anthropic en septiembre de 2026 lo escribió Claude, y cada ingeniero produce 45 veces más código que en 2024. La empresa no publica cuánto vende Claude Code por separado.
Los clientes que ya estaban gastan cada vez más: los que pagaban hace un año hoy gastan unas nueve veces más.
El 74 % de las ventas viene de las 11.900 empresas grandes; el resto, de unos 40 millones de usuarios chicos.
Según Menlo Ventures (que es inversor de Anthropic, así que tomalo con pinzas), Anthropic se queda con el 55 % de lo que gastan las empresas en modelos de IA, contra 31 % de OpenAI.
Un dato incómodo que también está en el prospecto: la compañía estima que entre el 5 % y el 7 % de sus ventas de 2026 vino de clientes que violaban sus reglas de uso o sus términos comerciales. Espera que baje.
Un debut récord, con montaña rusa
Un IPO (oferta pública inicial) es el momento en que una empresa vende acciones al público por primera vez y empieza a cotizar en la bolsa.
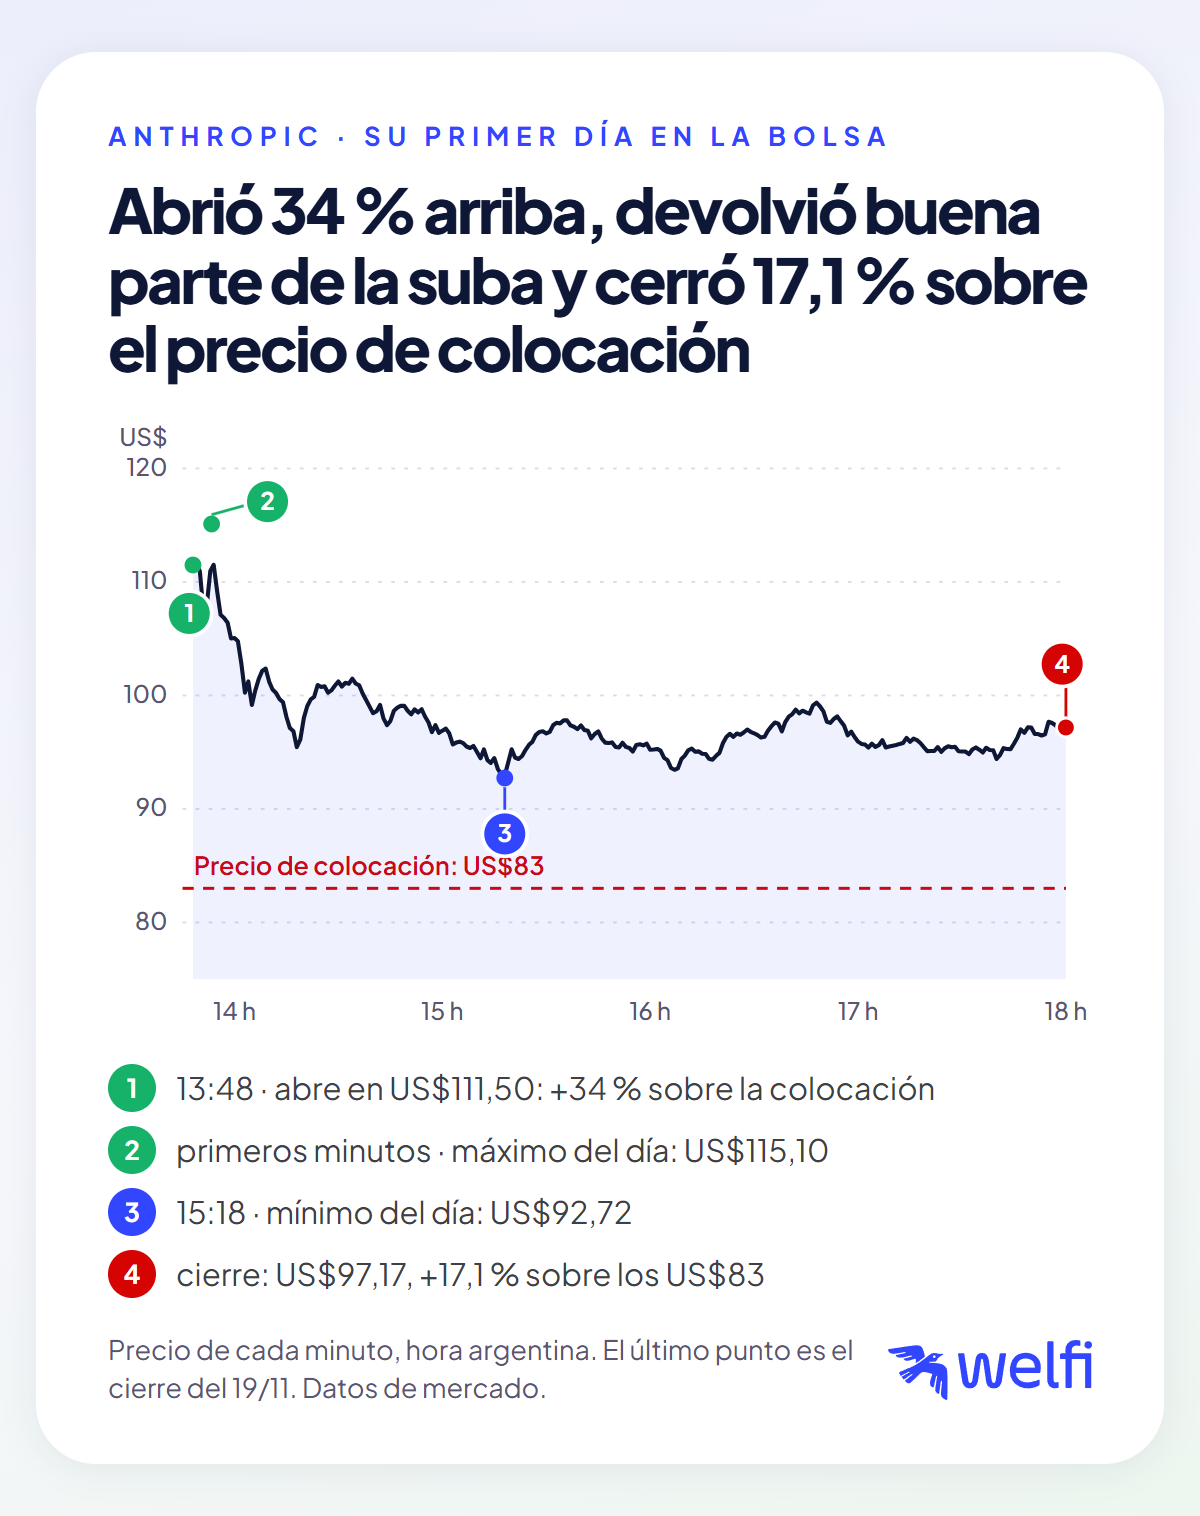
Anthropic fijó el precio el miércoles 18 a la noche en US$83 por acción, arriba del rango de US$70 a US$78 que había anunciado, porque la demanda superó a la oferta.
Vendió 980 millones de acciones y recaudó US$81.340 millones, más que los US$75.000 millones de SpaceX en junio, el récord anterior.
Además, siete proveedores de chips y nube (entre ellos Google y Nvidia) compraron otros US$26.000 millones en acciones sin voto al mismo precio.
Hoy empezó a operar en el Nasdaq. Abrió pasadas las 13:45 (hora argentina) a US$111,50, un 34 % arriba del precio de colocación, y en los primeros minutos tocó US$115,10.
Después llegó la toma de ganancias: a las 15:18 marcó un mínimo de US$92,72 y cerró a US$97,17, 17,1 % arriba de los US$83 pero 15,6 % abajo del máximo del día. En el día se negociaron unos 840 millones de acciones.
Para un argentino, la forma directa de comprarla es el CEDEAR de Anthropic (ticker ANT en BYMA, 15 CEDEARs equivalen a una acción, emisor Banco Comafi), que se habilitó el mismo día del debut. Hoy ya operó en BYMA: según el panel de data912, a las 18:05 el último precio era ARS 11.250 por CEDEAR, con unas 6.071 operaciones en el día.
Comprar el CEDEAR no es entrar al IPO a US$83: se paga el precio que haya en el mercado. Lo explicamos en detalle en cómo invertir en Anthropic desde Argentina.
Un billón ya no es un techo
A US$83, Anthropic salió valiendo US$1,1 billones sobre las acciones que hoy existen, y US$1,5 billones si se cuentan todas las que pueden llegar a existir (opciones de empleados y bonos que se pueden convertir en acciones). Al cierre de hoy, esos números son US$1,28 y US$1,73 billones.
Un billón es un millón de millones: lo que en inglés se llama trillion.
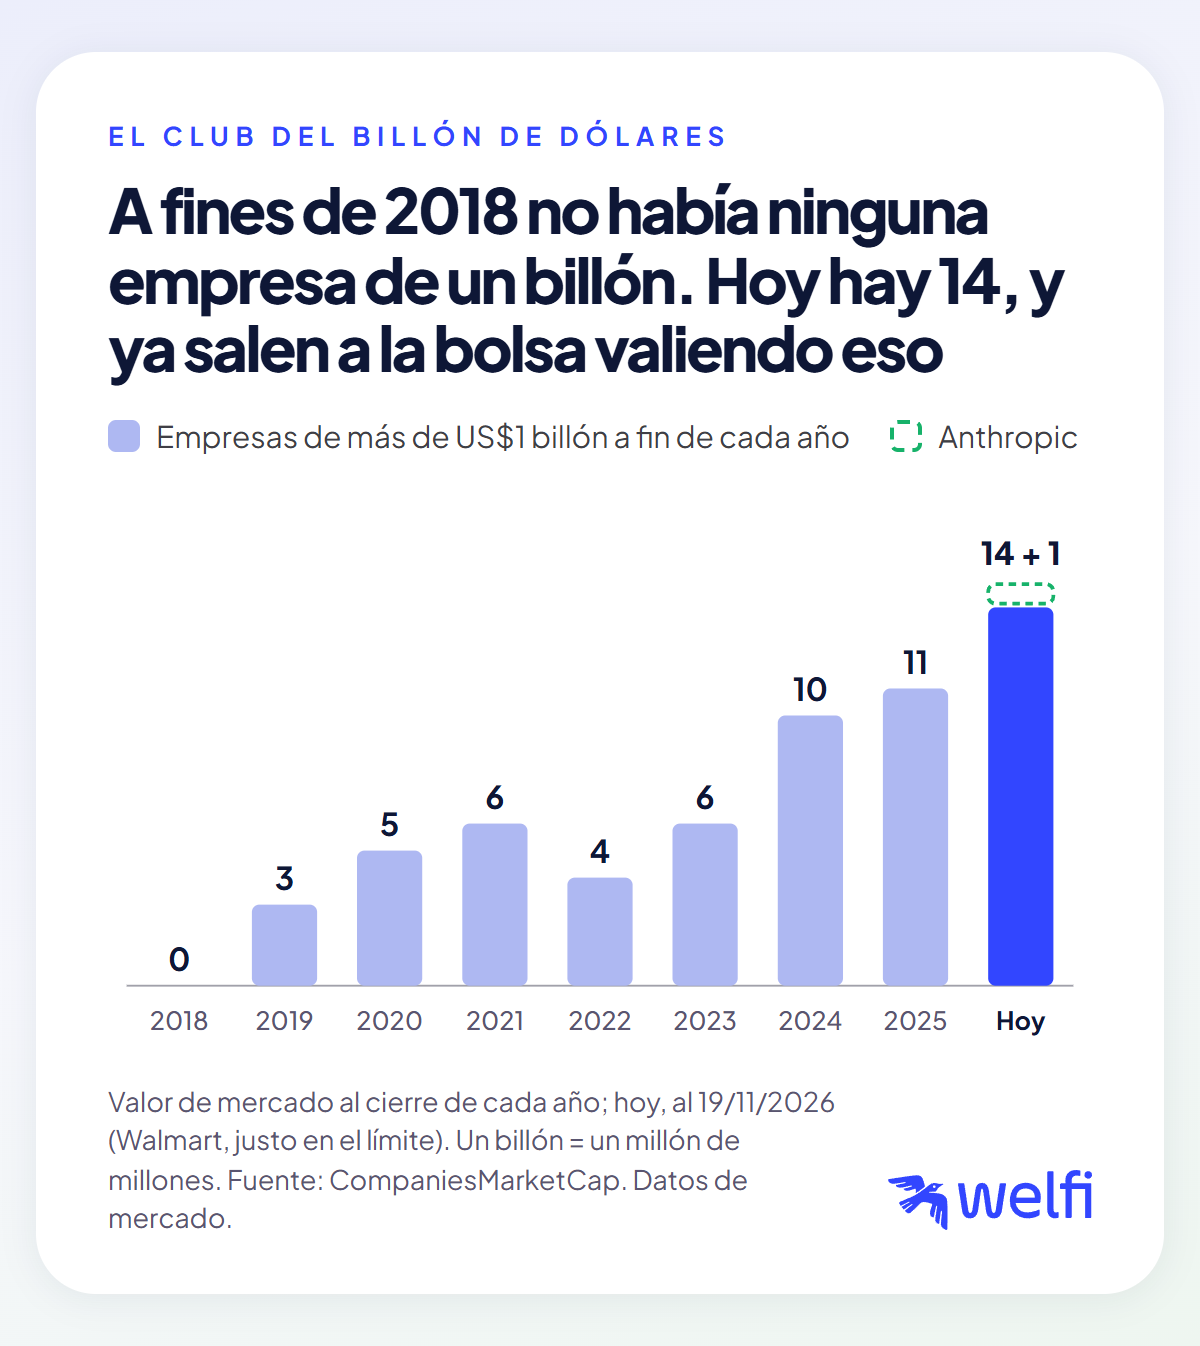
El número asusta, pero el club cambió muy rápido. A fines de 2018 no había ninguna empresa que valiera un billón de dólares (Apple lo había tocado en agosto, pero cerró el año por debajo).
A fines de 2024 eran diez. Hoy son catorce, y ya salen a la bolsa valiendo eso: Saudi Aramco en 2019, SpaceX en junio de este año y Anthropic hoy.
Contando todas las acciones, Anthropic sería hoy la 7ª empresa más valiosa del mundo, entre SpaceX y TSMC. Sobre las acciones que hoy existen, la 12ª, entre Tesla y Eli Lilly.
La escala tiene un costo: para duplicar su valor desde acá, contando todas las acciones, tendría que llegar a valer unos US$3,5 billones, más o menos lo que hoy vale Alphabet.
¿Cara o barata?
Como Anthropic todavía no gana plata, no se la puede medir por sus ganancias. La forma más simple de valuarla es por su facturación: cuántas veces lo que vende vale la empresa.
Para Anthropic conviene usar lo que vende hoy (las ventas del último trimestre multiplicadas por cuatro), porque sus ventas de hace un año ya no la representan: era una empresa doce veces más chica.
La comparación justa es contra los gigantes que también crecen fuerte, medidos con la misma vara (último trimestre × 4). Ahí Broadcom, AMD y Eli Lilly valen entre 13 y 15 veces lo que venden, creciendo entre 39 % y 86 % por año. Anthropic crece 1.127 %.
Palantir vale 41 veces creciendo 96 %, y Tesla 13 veces sin crecer en el último trimestre.
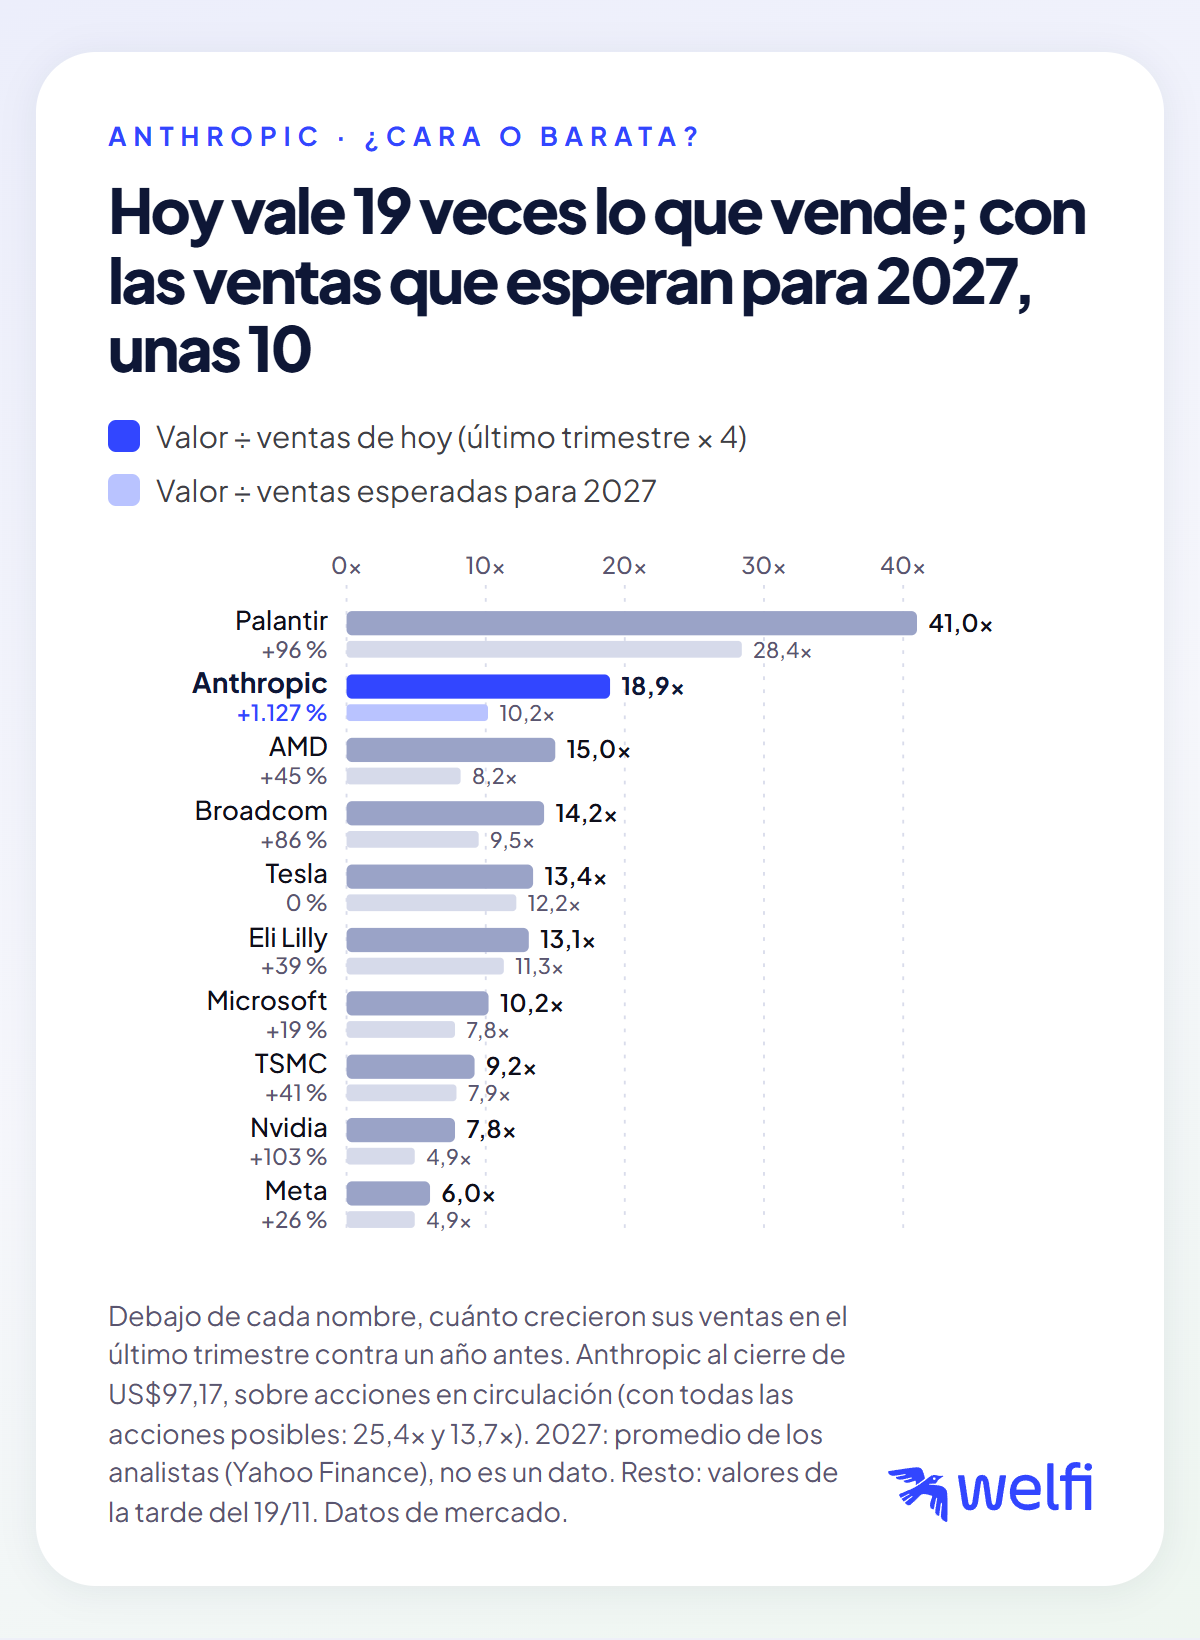
Si se mira lo que esperan vender el año que viene, la cosa cambia: con las ventas de 2027 que proyectan en promedio los analistas, Anthropic vale unas 10 veces, lo mismo que Broadcom, Eli Lilly o Tesla. La apuesta es que en 2027 venda más del doble que en 2026.
Los bancos que la sacaron a la bolsa son todavía más optimistas: US$136.000 millones en 2027 y US$275.000 millones en 2028. Ojo: son los mismos que cobraron por colocar la acción, y la cobertura de analistas recién empieza (son cuatro o cinco, contra 25 a 60 en las otras empresas).
El argumento del escéptico también existe: sobre las ventas de los últimos 12 meses, Anthropic salió a 31 veces, igual que la mediana de los IPO tecnológicos del año 2000, en plena burbuja de las punto com (Jay Ritter, Universidad de Florida).
La respuesta es el crecimiento: Anthropic multiplicó sus ventas por 12 en un año, y medida sobre lo que vende hoy cuesta la mitad de ese múltiplo.
Morningstar, por su parte, calculó un valor justo de US$92 por acción, con escenarios entre US$25 y US$188 (según PPI; no vimos el informe original).
Todavía pierde plata
En el segundo trimestre de 2026 Anthropic tuvo, por primera vez, ganancia operativa: US$974 millones.
En el tercero volvió a perder: US$567 millones, un 3 % de lo que vendió, porque tuvo que comprar capacidad de cómputo de corto plazo, más cara, y registró un cargo contable de unos US$2.000 millones que no salió de la caja.
En algunos lados vas a leer que perdió US$23.300 millones en el trimestre. Es cierto, pero es casi todo contable.
Anthropic se financió en parte con bonos convertibles e instrumentos atados a su valuación. Cuando la empresa vale más, esas deudas "valen" más y la diferencia se registra como pérdida, aunque no salga un dólar de la caja.
En los primeros nueve meses de 2026 la pérdida neta fue de US$104.000 millones, y US$94.300 millones son esa revaluación.
Lo que mira el mercado es otra cosa: el resultado operativo (−US$567 millones en el trimestre) y la caja que genera el negocio, que fue positiva: +US$6.569 millones en nueve meses.
El costo principal es correr los "motores" de la IA: chips y centros de datos. Hoy es caro, pero se abarata a una velocidad absurda: correr un modelo del nivel del primer ChatGPT cuesta 280 veces menos que cuando salió.
La apuesta de Anthropic es que el uso crezca más rápido de lo que bajan los precios. Hasta ahora pasó: en el último año el gasto en cómputo creció 382 % y las ventas, 1.127 %.
Lo que no hay es una fecha. El prospecto dice textual que "esperamos que los costos aumenten y que las pérdidas continúen", y que la compañía "podría no lograr ni sostener rentabilidad".
Y tiene comprometidos US$901.000 millones en cómputo hasta 2045, contra una caja de unos US$237.000 millones sumando lo que recaudó en el IPO (cálculo propio).
El mayor riesgo: la competencia
Cambiar de proveedor de inteligencia artificial, digamos de Claude a ChatGPT, es tan fácil como dar de baja una suscripción y sacar otra. La gente no le es fiel a la marca.
Así como Claude le sacó terreno a ChatGPT, otro, incluso uno chino, le puede hacer lo mismo a Anthropic.
Es el argumento central de una columna de opinión publicada hoy en Estados Unidos ("The Anthropic IPO Is Spreading a Case of FOMO. Ignore It"): los modelos de lenguaje se copian con relativa facilidad, va a haber muchos competidores y la guerra de precios de los autos eléctricos chinos es el ejemplo de lo que puede pasar.
La regla de los grandes IPO
De los 36 IPO más grandes desde 2004, 33 subieron el primer día (la suba típica fue de 31 %). Y los 36 cayeron al menos 13 % en su primer año: la caída típica fue de 53 % desde el máximo (PPI).
No importó si salían caros o baratos: les pasó a todos. El antecedente más cercano es SpaceX, que salió en junio de este año.
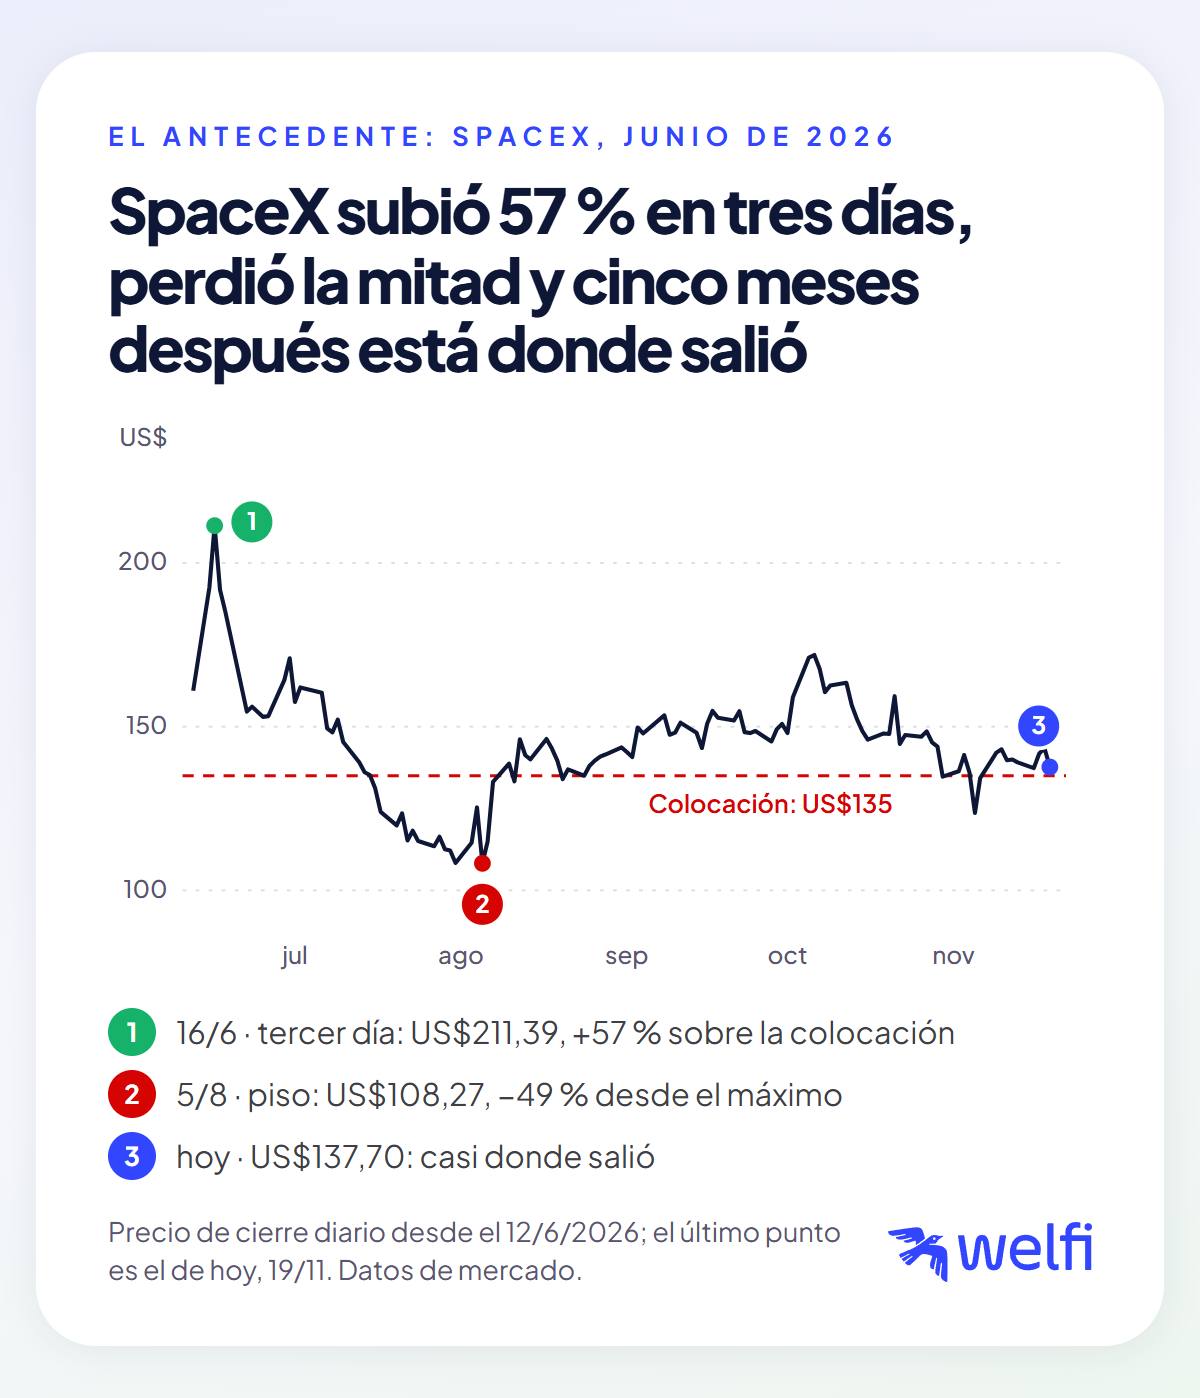
La tabla deja dos lecciones. La primera: el precio con que salieron no anticipó la caída. Snowflake salió carísima y Uber barata, y las dos perdieron más de la mitad en algún momento del primer año.
La segunda: a tres años ganaron las que siguieron creciendo y empezaron a ganar plata (Google, Arm, Facebook); perdieron las que no.
Con Anthropic, el primer día ya mostró la película en chiquito: abrió 34 % arriba y en poco más de una hora devolvió buena parte de la suba. Si te tienta subirte por miedo a quedarte afuera, vale la pena leer la psicología del inversor.
¿Es internet en los 90?
En 1995 usaba internet el 0,68 % de la población mundial (Banco Mundial). En 2023 ya lo usaba el 67 %.
La IA se está adoptando todavía más rápido: a los dos años de su lanzamiento, la usaba el 39,5 % de los adultos de Estados Unidos; internet, a los dos años, el 20 % (encuesta de investigadores de la Reserva Federal de St. Louis y de Harvard, agosto de 2024).
Hoy hay muchas dudas y poco entendimiento sobre la IA: la mayoría todavía la usa sólo para chatear y deja de lado casi todo su potencial.
Los que hoy se burlan de los que hablan de "agentes de inteligencia artificial" (programas que no sólo responden, sino que hacen tareas solos), como antes se burlaban de los que miraban programas por internet, mañana los van a usar para su trabajo o su negocio.
La adopción va a llegar; el tema es cuánto tardamos en meterla en nuestro día a día.
Pero internet en los 90 también tuvo su montaña rusa. El Nasdaq perdió 78 % entre marzo de 2000 y octubre de 2002. Y hasta la mejor empresa de esa camada tuvo que atravesarlo:
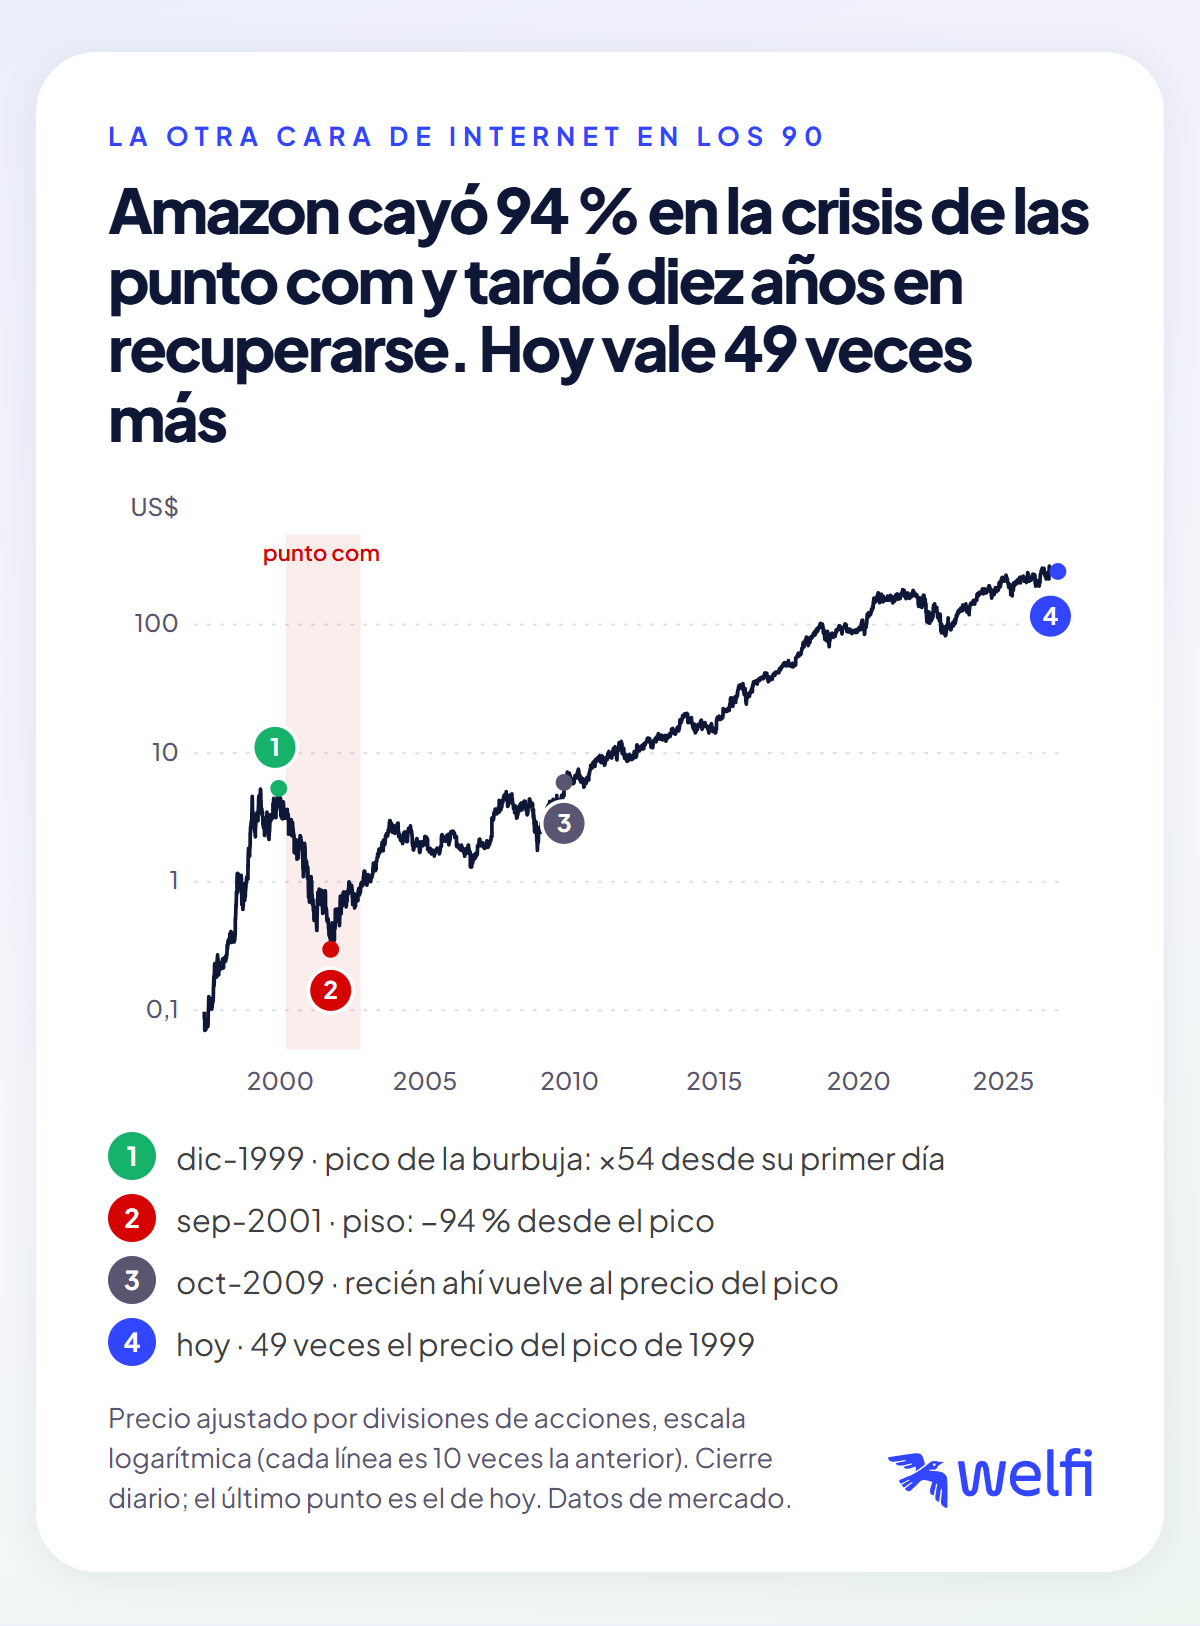
Quien compró Amazon en el pico de diciembre de 1999 vio caer su inversión 94 % y recién recuperó lo que había puesto en octubre de 2009, casi diez años después.
Hoy esa acción vale unas 49 veces lo que costaba en el pico. La tecnología era real y apenas empezaba; el precio, en el camino, castigó a todos. Si se cuenta la primera mitad de la historia, hay que contar la segunda.
Este informe no es una recomendación personalizada de compra o de venta: cada inversor tiene objetivos, plazos y tolerancia al riesgo distintos.
Nos vemos en el futuro, Welfier.
- Prospecto final de Anthropic, PBC (424B4) y documento de precio (FWP) presentados ante la SEC, 18 y 19/11/2026: ventas, resultados, caja, acciones, clientes, compromisos, lock-ups y gobierno.
- Precios de mercado del 19/11/2026: Anthropic minuto a minuto (cierre); SpaceX y Amazon, cierre diario ajustado. CEDEAR: panel de BYMA vía data912 (19/11/2026, 18:05 ART; último ARS 11.250, 6.071 operaciones, ~613.139 CEDEARs negociados; dólar implícito ~ARS 1.737).
- Múltiplos de las otras empresas: escáner de TradingView, 19/11/2026 ~16:00 (hora argentina). Ventas esperadas 2026 y 2027: promedio de analistas de Yahoo Finance, 19/11/2026.
- Proyecciones de los bancos colocadores (2026–2028), estadística de 36 grandes IPO desde 2004, valor justo de Morningstar y 47 % de ventas vía Amazon y Google: PPI, "Anthropic: el IPO que le pone precio a la IA", 17/11/2026.
- Club del billón: CompaniesMarketCap, valor de mercado al cierre de cada año. IPO históricos: prospectos, CNBC, Crunchbase y otros, con precios de Yahoo Finance. Mediana de IPO tecnológicos: Jay Ritter, Universidad de Florida (30/12/2025).
- Costo de la IA: Stanford AI Index 2025. Adopción: Banco Mundial vía FRED; Bick, Blandin y Deming (NBER w32966). Cuota de mercado: Menlo Ventures (inversor de Anthropic), 3/11/2026.
- Columna "The Anthropic IPO Is Spreading a Case of FOMO. Ignore It", 19/11/2026, reproducida por Advisor Perspectives.
- Exposición del pack: cálculo de Welfi con los pesos de la revisión de noviembre y las participaciones del prospecto, a US$83.
Rendimientos pasados no garantizan resultados futuros. Este contenido es informativo y educativo y no constituye una recomendación personalizada de inversión. Las estimaciones y proyecciones de terceros pueden no cumplirse.
Welfi es la plataforma de MAQCAPITALES S.A.S., Agente Asesor Global de Inversión registrado ante la Comisión Nacional de Valores bajo la matrícula 1305.